年金はいつからもらうのが得?
今月は「敬老の日」があります。いずれみんなにやってくる老後・年金受取について考えてみましょう。
国民皆年金は1961年(昭和36年)4月からはじまり、20歳~59歳の日本国民は全員加入し、保険料を納めています。保険料を納め始めた20代の方も、定年が見えてくる50代、60代の方も、いずれ年金をもらうようになります。
年金は、受け取り始めるタイミングによってもらえる金額が変わります。
・繰上げ受給(早めにもらう): 本来の開始年齢(原則65歳)より早くもらい始めると、受給額は減額されます。
・繰下げ受給(遅くもらう): もらう時期を後ろにずらすと、受給額は増額されます。
年金は結局「いつ受け取り始めるのが一番お得」なのでしょうか?そもそも「得」と一口に言っても、人によってイメージする意味はさまざまです。
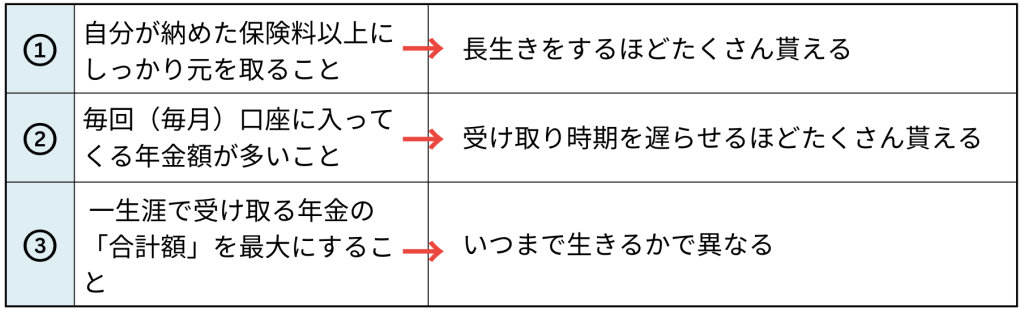
① コスパの得: 自分が納めた保険料以上にしっかり元を取ること
② 毎月のゆとり: 毎回(毎月)口座に入ってくる年金額が多いこと
③ 生涯総額の得: 一生涯で受け取る年金の「合計額」を最大にすること
① コスパの得: 自分が納めた保険料以上にしっかり元を取ること
保険料の支払額は厚生年金法と国民年金法という法律で決まっているので、個人で変えることはできません。終身年金ですので、長生きすればするほど受け取る総額が増え、元が取りやすくなります。
② 毎月のゆとり: 毎回(毎月)口座に入ってくる年金額が多いこと
年金の受け取り方には、繰上げ受給と繰下げ受給があります。65歳でもらい始める年金額を基準に次の式で計算されます。
・繰上げ受給(60歳〜64歳から受給)
1ヶ月早めるごとに0.4%減(60歳開始で最大24%減)
・繰下げ受給(66歳〜75歳から受給)
1ヶ月遅らせるごとに0.7%増(75歳開始で最大84%増)
50歳未満の方に届く年金定期便(令和8年度)にはこのように記載があります。
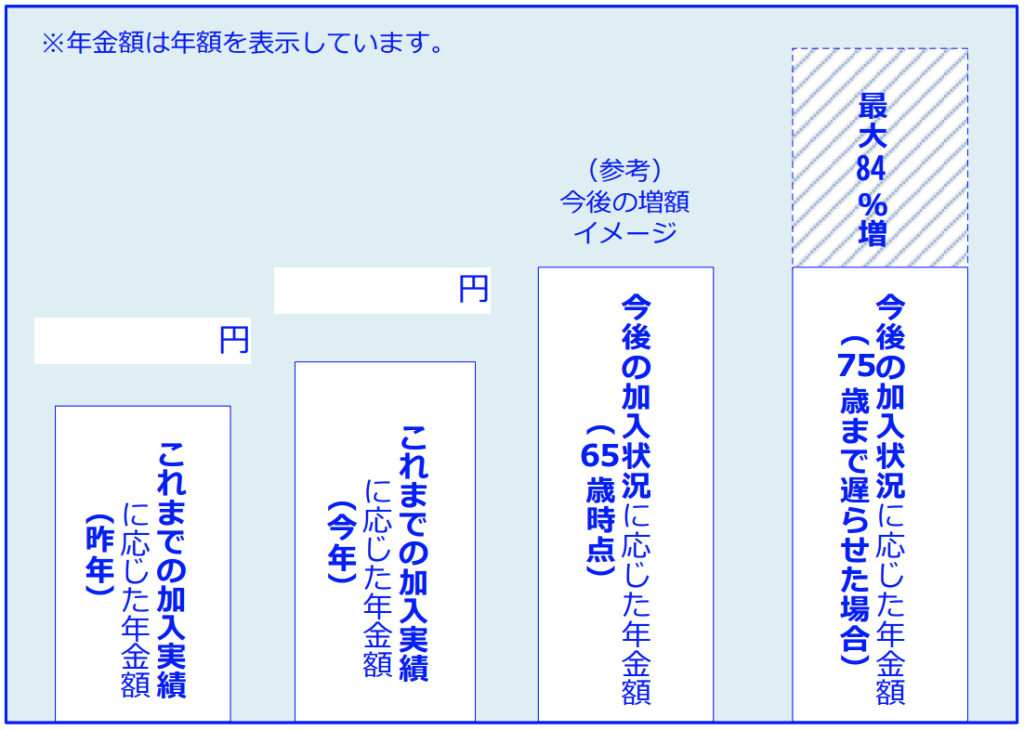
年金受け取りを遅らせれば遅らせるほど、1回に受取る年金額は多くなります。
③ 生涯総額の得: 一生涯で受け取る年金の「合計額」を最大にすること
「自分が何歳まで生きるか分からない以上、納めた年金をもらい損ねるのはもったいない」と感じる方は多いはずです。
実は、ネット上で溢れている「年金はいつからもらうのが一番お得か?」という情報の多くは、この「生涯で受け取る合計額(生涯総額)」にフォーカスしています。
ただし、何歳からもらい始めるのが一番得になるかは、「何歳まで生きるか(寿命)」によって一人ひとり答えが異なります。
年金額などは人によって異なるので、「所得代替率」を用いて考えてみます。
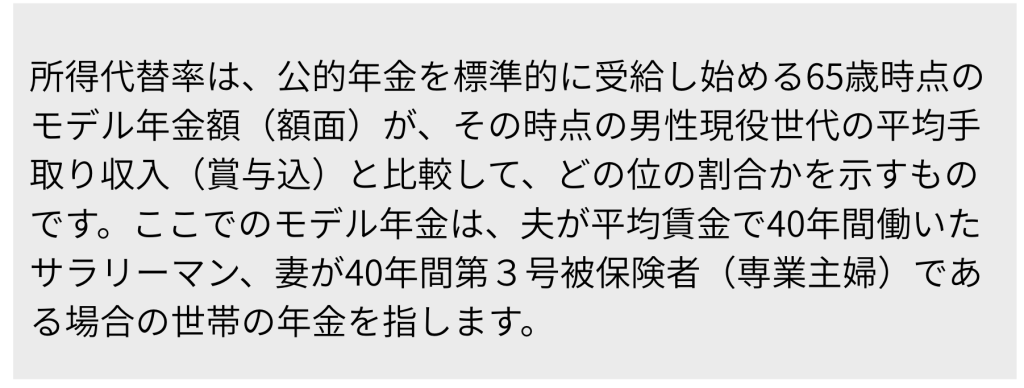
所得代替率(現役世代の手取り収入に対する年金額の割合)は50%を給付水準を維持する下限の目安として位置づけられていますので、下限の50%で考えてみます。(2024年の財政検証では、2024年度の所得代替率は61.2%です)
※個々の年金額などについては「年金定期便」でご確認ください。
仮に、65歳時点での所得を100万円とし、所得代替率50%の場合の受取り年金額をシュミレーションしてみます。
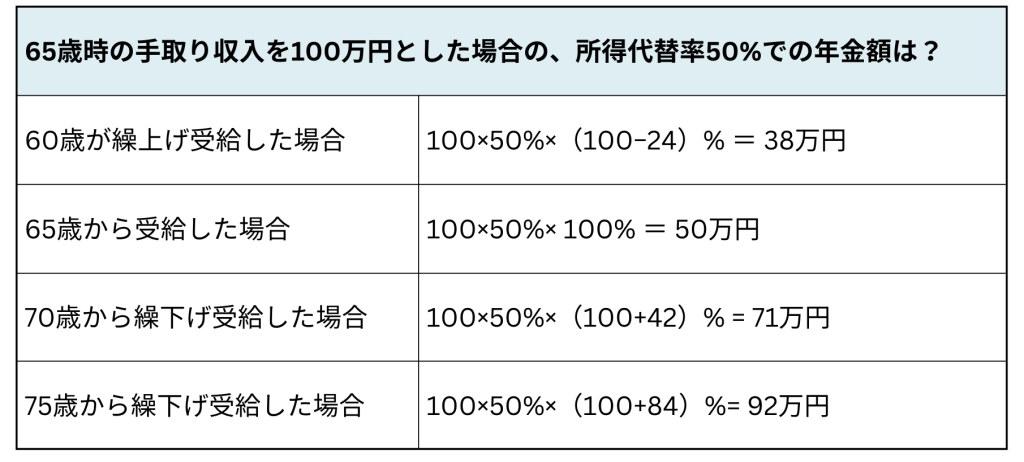
65歳を基準として X 年間年金を受給したときの受取総額を計算してみます。
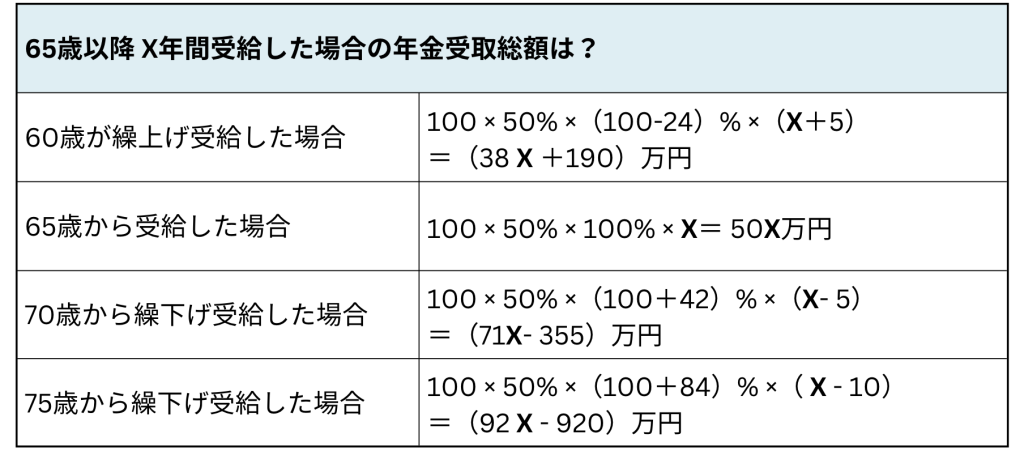
65歳から受給した額と比べて受取総額が変わる年数xを計算してみます。(1歳未満四捨五入)
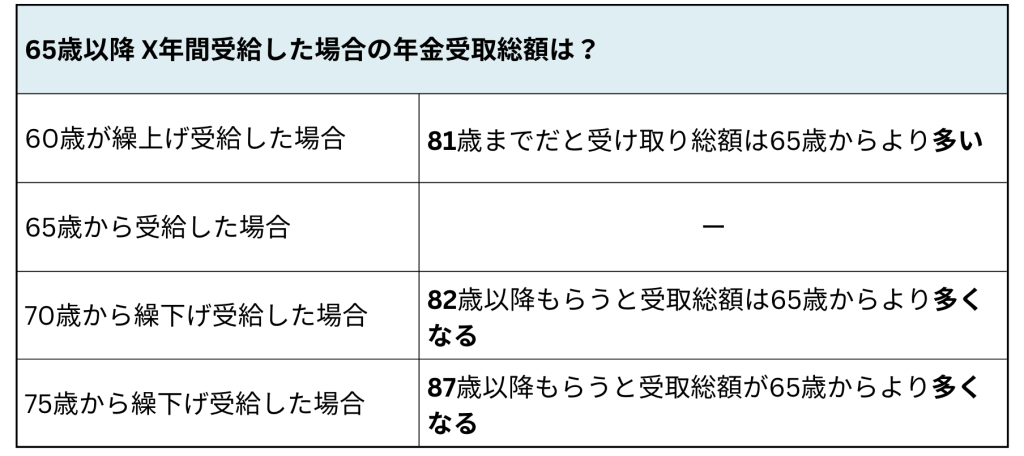
受取総額が変わる年齢は、所得代替率が何%であっても同じように成り立ちます。受取総額で得をしたいと考えると、いつまで生きれるかで変わってきます。
参考までに日本の最新の平均寿命(2025年)は男性:81.35年 女性:87.33年です。
(引用:令和7(2025)年簡易生命表より)
本当に気にするべきなのは、「年金を受け取りながらの実際の暮らし」です。年金を繰上げ・繰下げ受給した場合、決定した受給額は一生涯変わりません。
60代前半で働きながら繰上げ年金をもらえば、一時的に暮らしは豊かになるかもしれません。しかし、60代後半や70代、80代となり、働けなくなったときの暮らしはどうでしょうか。
年金受給額で暮らしていけますか?
暮らしに必要な貯蓄や、その他収入はありますか?
実際のデータをみても、高齢期の生活における年金の重要性は一目瞭然です。
令和8年のデータによると、高齢者世帯の総所得のうち「公的年金・恩給」が占める割合は62.5%と最も多くなっています。
さらに、公的年金を受給している高齢者世帯のうち、「収入の100%が公的年金のみ」という世帯は56.0%に上ります。
つまり、半数以上の高齢者世帯が「年金のみ」で暮らしを立てているということになります。
(6 高齢者世帯の平均所得金額は316万円で、そのうち公的年金・恩給が62.5%より)
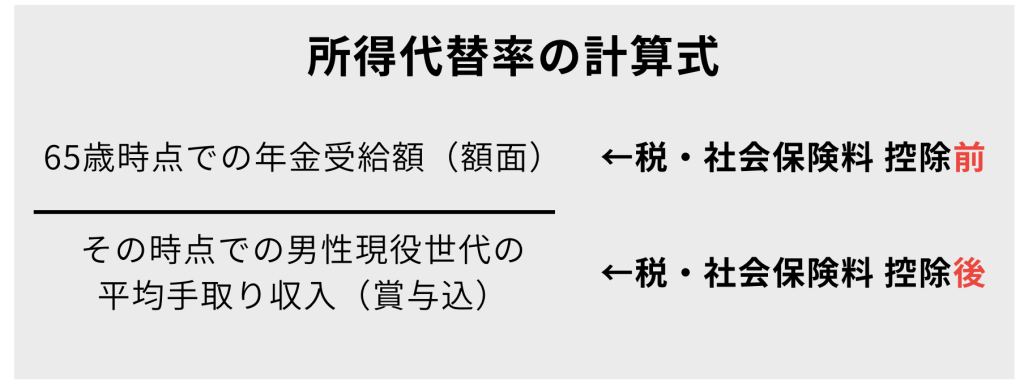
なお、前提となる「所得代替率」の計算式にも注意が必要です。
実は、この指標は【分母:現役世代の「手取り収入」】に対して、【分子:受け取る年金の「額面(税引前)」】で計算されています。
実際の年金振込額からは税金や社会保険料が引き落とされるため、「手取り額」は額面の80%〜90%程度になります(収入状況による)。
個人のファイナンシャルプランニングにおいては、いつの時点でも暮らしに困らなくすることが目標です。
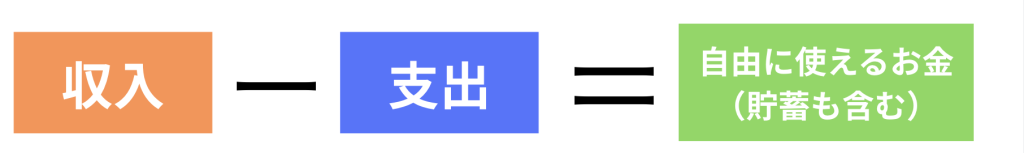
20〜30代の若い世代の方は、将来年金を早く受け取っても安心できるよう資産形成を始めたり、長く働けるスキルや働き方を考えておくのも一つの手です。
一方で、年金の受け取りが現実的になってくる50代の方は、ご自身の退職金や貯蓄も含めて「年金をもらいながらの具体的な暮らし」をシミュレーションしてみるとよいでしょう。
時間は、誰にとっても平等に過ぎていきます。 いずれ誰もが迎える老後について考えてみるのもいいでしょう。
この記事の執筆者:三島 佳予子(Kayoko Mishima)
保有資格:CFP・1級ファイナンシャル・プランニング技能士 / 住宅ローンアドバイザー /宅地建物取引士